

中国人民银行公布利率政策后,澳元/美元持稳
- 澳大利亚央行会议纪要强调了维持限制性货币政策的重要性,澳元因此走强。
- 中国人民银行货币政策委员会(MPC)决定将 11 月份的现行利率维持在 3.1%。
- 由于投资者预期即将上任的特朗普政府将采取的政策会提升 通胀,美元走势趋稳。
周三,继中国人民银行公布利率政策后,澳元试图连续第四个交易日上涨。中国人民银行货币政策委员会(MPC)选择维持11月份基准利率在3.1%不变。
澳元/美元货币对可能面临下行压力,因为在俄乌冲突紧张局势升级之际,美元(USD)因避险资金流动而走高。据路透社周二晚些时候的一份报告称,乌克兰首次部署美国提供的 ATACMS 导弹打击俄罗斯领土,这标志着俄乌冲突在第 1000 天显著升级。不过,在俄罗斯外长谢尔盖-拉夫罗夫表示政府将 “尽一切可能”防止核战争爆发后,市场担忧略有缓解。
澳大利亚储备银行(RBA)11 月会议纪要显示,央行董事会对通货膨胀进一步上升的可能性仍持谨慎态度,强调有必要采取限制性货币政策。董事会成员还表示没有调整现金利率的“迫切需要”,不过他们为今后的政策调整敞开了大门,指出不排除任何选项。
受周二发布的经济数据弱于预期的打压,美元(USD)在连续三日下跌后于周三企稳。不过,美元的下行空间可能有限,原因是投资者预计,所得税和提高关税等特朗普政府将采取有利于通胀的政策。这些措施可能会加剧通货膨胀,从而可能影响美联储放慢降息步伐。
澳储行维持鹰派倾向,提振澳元
- 堪萨斯城美联储银行行长杰弗里-施密德(Jeffrey Schmid)周二表示,他预计通货膨胀和就业都将更接近美联储的目标。施密德解释说,降息发出了美联储对通胀率趋向2%目标的信心信号。他还指出,虽然巨额财政赤字不一定会推动通货膨胀,但美联储可能需要用上调利率来抵消潜在压力。
- 中国国家发展和改革委员会(NDRC)的一位官员周二表示,中国有“充足的政策空间和工具来支持经济复苏。”这位官员表示对中国的经济形势充满信心,预计复苏动能将持续到 11 月和 12 月。中国经济若出现变化,都可能影响澳大利亚市场,因为两国都是密切的贸易伙伴。
- 美联储主席鲍威尔淡化了即将降息的可能性,强调了经济维持韧性,劳动力市场强劲且通胀压力持续。美联储主席鲍威尔表示:“经济并没有发出我们需要急于降息的任何信号。”
- 周五,芝加哥美联储主席古尔斯比(Austan Goolsbee)表示,市场往往对利率变化反应过度。古尔斯比强调,美联储在迈向中性利率的过程中必须采取谨慎、渐进的方式。
- 与此同时,波士顿美联储主席苏珊-柯林斯缓和了近期持续降息的预期,同时保持了市场对12月可能降息的信心。柯林斯表示:“我不认为降息有很大的紧迫性,但我希望维护经济健康形势。”
- 上周,澳大利亚央行行长米歇尔-布洛克强调,当前的利率具有足够的限制性,在央行对通货膨胀前景充满信心之前将保持利率不变。
- 美国10月零售业销售月率增长0.4%,超过期值0.3%。此外,11 月份纽约帝国制造业指数出乎意料大幅上升,录得 31.2,而预期为-0.7,这意味著制造业活动强劲。
- 中国 10 月中国社会消费品零售总额同比增长 4.8%,超过预期的 3.8%和前值 3.2%。同时,中国规模以上工业增加值年率-单月(%)增长 5.3%,低于预期的 5.6%和前值 5.4%。
技术分析:澳元突破九日指数移动均线,逼近 0.6550
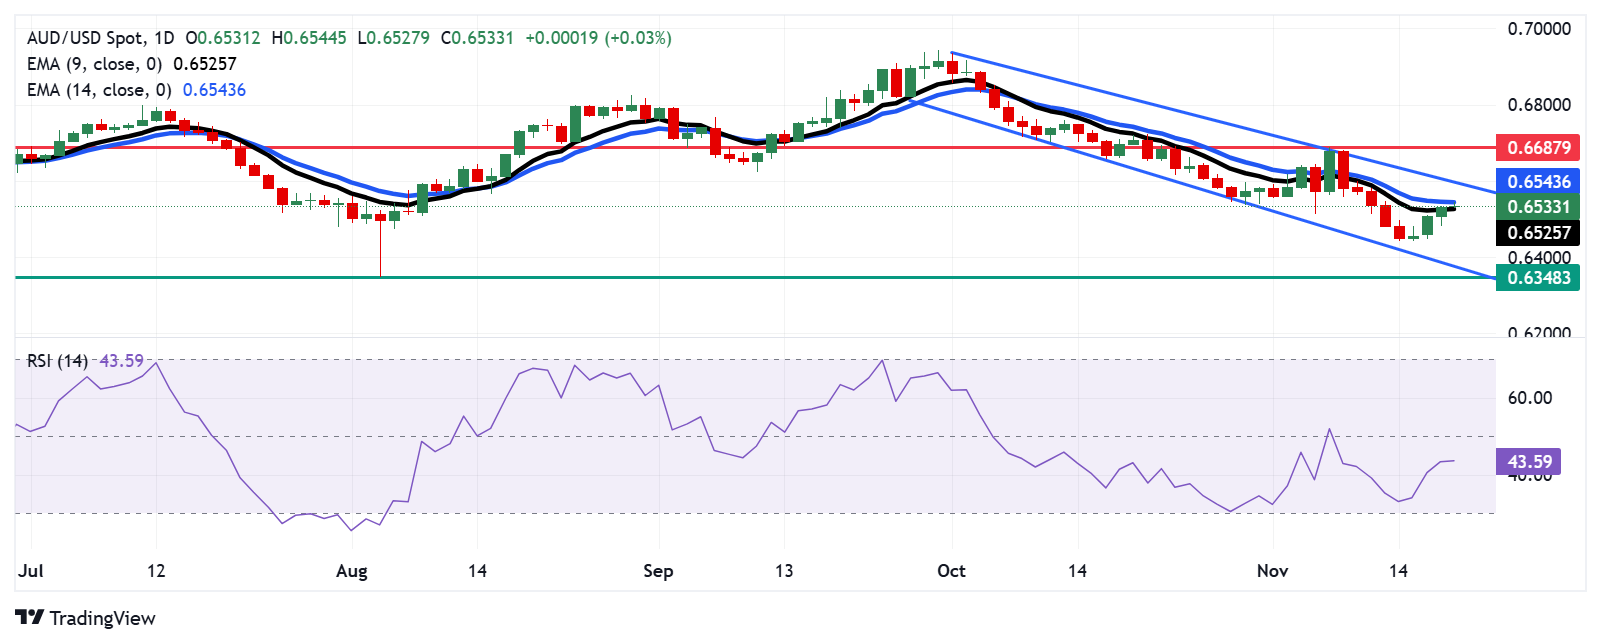
澳元/美元周三交投于0.6530附近。日图技术分析显示,澳元/美元持续下跌处在下降通道形态,维持看跌前景。14 天相对强弱指标(RSI)低于 50 大关,进一步验证了当前的看跌者情绪。
就支持而言,澳元/美元货币对可能接近下降通道下边界 0.6380 水平。如果明确跌破下降通道,可能会放大抛售压力,有可能将货币对推向8月5日录得的年内低点0.6348。
上行方面,若突破 9 天指数移动均线(0.6525),则看跌者倾向减弱,支持澳元/美元进一步测试 14 天指数移动均线(0.6543)水平。突破该水平可能为上扬至四周高点 0.6687 水平铺平道路。
澳元/美元:日图
澳元日内兑主要货币对价格
下表显示澳元兑主要货币对价格波动百分比。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.09% | -0.11% | 0.14% | -0.04% | -0.04% | -0.05% | 0.02% | |
| EUR | 0.09% | -0.02% | 0.21% | 0.05% | 0.05% | 0.03% | 0.10% | |
| GBP | 0.11% | 0.02% | 0.24% | 0.07% | 0.07% | 0.05% | 0.13% | |
| JPY | -0.14% | -0.21% | -0.24% | -0.17% | -0.17% | -0.19% | -0.11% | |
| CAD | 0.04% | -0.05% | -0.07% | 0.17% | -0.01% | -0.01% | 0.06% | |
| AUD | 0.04% | -0.05% | -0.07% | 0.17% | 0.00% | -0.01% | 0.07% | |
| NZD | 0.05% | -0.03% | -0.05% | 0.19% | 0.01% | 0.01% | 0.07% | |
| CHF | -0.02% | -0.10% | -0.13% | 0.11% | -0.06% | -0.07% | -0.07% |
热图显示了主要货币对的波动百分比变化。基准货币从左列中选取,报价货币从顶行中选取。例如,如果投资者从左列选择欧元,然后沿水平线移动到日元,方框中显示的百分比变化即为欧元/日元波动。
经济指标
中国人民银行公布利率决议
中国人民银行(People's Bank of China)公布利率决定(Interest Rate Decision)。中国央行的主要任务是通过调整利率来树立货币政策立场。中国央行试图通过这个机制来影响物价水平,从而将通胀控制在目标区间内,同时维持经济增长和就业稳定。如果中国央行对经济通胀的前景表示担忧(鹰派)意味着将提升利率,则将利好人民币。同样,如果中国央行对经济通胀的前景表示乐观(鸽派)意味着将维持利率不变或下调利率,则将利淡人民币。
阅读更多上次发布时间: 周三 11月 20, 2024 09:15
频率: 不定期
实际值: 3.1%
预期值: 3.1%
前值: 3.1%
来源: 中国人民银行
推荐文章


